Neste artigo
- O que é chargeback
- Quem participa de um chargeback
- Como o chargeback chega até o lojista
- Os principais motivos de chargeback
- Chargeback legítimo e chargeback indevido
- Por que o prejuízo costuma ficar com o lojista
- O que dizem os tribunais
- O que fazer quando receber um chargeback
- Chargeback no Pix e no boleto
O que é chargeback
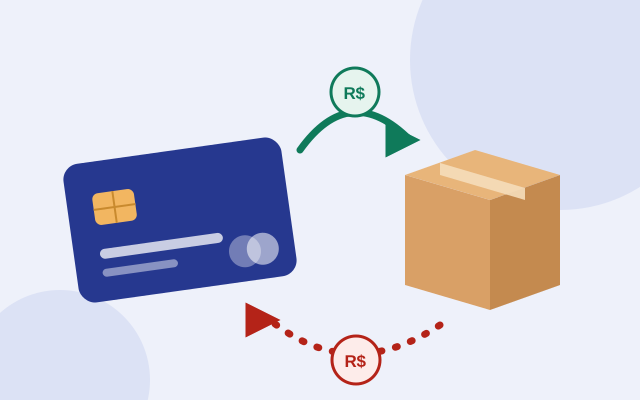
Chargeback é o nome que o mercado de cartões dá à contestação de uma transação pelo titular do cartão. O comprador procura o banco que emitiu o cartão e diz que não reconhece a compra, que não recebeu o produto ou que recebeu algo diferente do anunciado. Se o banco aceitar o pedido, o valor volta para a fatura do comprador.
O dinheiro que volta para o comprador sai de algum lugar. Na prática, a credenciadora (a empresa da maquininha, do gateway ou do link de pagamento) debita o valor do lojista, desconta de vendas futuras ou retém o saldo que estava para ser repassado.
O mecanismo foi criado para proteger o consumidor contra fraude real, como cartão clonado ou cobrança em duplicidade. O problema é que ele também é usado de má-fé: o comprador recebe o produto e depois contesta a compra. Para o lojista, o resultado é o mesmo nos dois casos. Ele perde o produto e o dinheiro.
Quem participa de um chargeback
Uma compra no cartão envolve mais empresas do que parece. Saber quem é quem ajuda a entender contra quem o lojista pode reclamar.
| Participante | Quem é | Papel no chargeback |
|---|---|---|
| Portador | O titular do cartão, que fez (ou diz que não fez) a compra | Abre a contestação no banco |
| Emissor | O banco ou fintech que emitiu o cartão | Recebe o pedido e o encaminha pela bandeira |
| Bandeira | Visa, Mastercard, Elo, Amex, Hipercard | Define as regras, os prazos e os códigos de motivo |
| Credenciadora | Também chamada de adquirente. Ex.: empresas de maquininha e de pagamento online | Repassa o chargeback ao lojista e debita ou retém o valor |
| Subcredenciadora | Gateways e intermediadores de pagamento, plataformas de link | Fica entre o lojista e a credenciadora, com contrato próprio |
| Lojista | Quem vendeu | Recebe o aviso e pode apresentar defesa |
O lojista não tem contrato com o banco emissor nem com a bandeira. O contrato dele é com a credenciadora ou com o intermediador. Por isso, quando a disputa vai à Justiça, a ação costuma ser contra essa empresa, que aprovou a venda, cobrou taxa por ela e depois reteve o valor.
Como o chargeback chega até o lojista
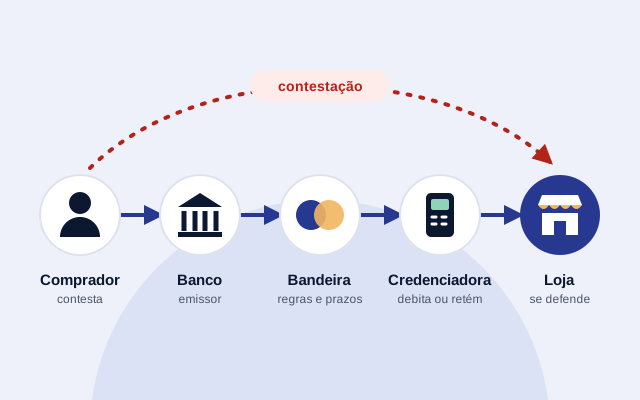
O caminho, de forma resumida, é este:
- A venda é aprovada. A credenciadora autoriza a transação e o lojista envia o produto ou presta o serviço.
- O comprador contesta. Dias ou semanas depois, ele abre a disputa no banco emissor.
- O emissor encaminha. O pedido segue pela bandeira até a credenciadora, com um código de motivo.
- O lojista é avisado. A credenciadora informa o chargeback e, em geral, já debita ou bloqueia o valor.
- Defesa administrativa. O lojista tem poucos dias para enviar provas: nota fiscal, rastreio, conversas, dados da compra.
- Decisão. A bandeira e os bancos decidem. Se a defesa for aceita, o valor volta ao lojista. Se não, o débito se mantém.
Explicamos cada etapa, com os prazos, em como funciona o chargeback.
Os principais motivos de chargeback
Cada bandeira tem sua lista de códigos, mas os motivos se agrupam em quatro famílias:
- Fraude. O titular diz que não fez a compra. É o motivo mais comum em vendas online, e é onde aparece a fraude amigável, quando o próprio comprador compra e depois nega.
- Desacordo comercial. O comprador diz que não recebeu o produto, que ele veio com defeito ou diferente do anúncio, ou que cancelou e a cobrança continuou.
- Erro de processamento. Cobrança em duplicidade, valor errado, transação lançada fora do prazo.
- Autorização. Problemas no processo de aprovação da compra.
Chargeback legítimo e chargeback indevido
Nem todo chargeback é injusto. Se o produto não foi enviado, se houve cobrança dobrada ou se o cartão foi de fato clonado e o lojista não tomou cuidado nenhum, o consumidor tem razão.
O chargeback é indevido quando a venda foi real e regular: a credenciadora aprovou, o lojista emitiu nota, entregou o produto e tem como provar. Nesses casos, o lojista fez tudo o que podia, e mesmo assim o risco foi jogado inteiro sobre ele. Aprofundamos esse tema em chargeback indevido: o que é e como reverter.
Por que o prejuízo costuma ficar com o lojista
Os contratos das credenciadoras e intermediadores quase sempre têm uma cláusula de chargeback. Em linhas gerais, ela diz que, se o titular contestar a compra, o lojista devolve o valor, sem discussão. É um contrato de adesão: o lojista aceita as regras para poder vender no cartão.
O problema é que a credenciadora é quem aprova a transação, quem cobra taxa sobre ela e quem tem os sistemas antifraude. Mesmo assim, pela cláusula, o risco da fraude fica todo com quem vendeu.
O que dizem os tribunais
O Tribunal de Justiça de São Paulo tem decisões que limitam essa transferência automática de risco. Em um caso conduzido pelo escritório, a sentença registrou:
Tendo a ré autorizado as transações mediante seu sistema, a administradora se obriga ao pagamento destas.
Na segunda instância, o TJSP manteve o dever de indenizar e citou o entendimento do Superior Tribunal de Justiça no REsp 2.180.780/SP, de fevereiro de 2025: a cláusula que joga o risco sobre o lojista em qualquer hipótese é abusiva, e ele só responde sozinho quando se prova uma falha específica dele que tenha sido decisiva para a fraude.
Isso não quer dizer que todo chargeback será revertido. Quer dizer que a cláusula do contrato não encerra a discussão. Veja os detalhes em cláusula de chargeback abusiva e nos casos do escritório.
O que fazer quando receber um chargeback
- Não ignore o aviso. O prazo de defesa administrativa é curto. Veja os prazos do chargeback.
- Junte as provas da venda. Nota fiscal, comprovante de entrega com data e assinatura, conversas com o cliente, dados de IP e cadastro, termos aceitos no checkout.
- Apresente a defesa à credenciadora. O passo a passo está em como contestar um chargeback.
- Guarde tudo. Mesmo que a defesa administrativa seja negada, esses documentos sustentam uma ação judicial depois.
- Avalie a via judicial. Se o valor é relevante ou se os chargebacks se repetem, entenda como recuperar o valor na Justiça.
Chargeback no Pix e no boleto
O chargeback é uma regra das bandeiras de cartão. Pix e boleto não têm chargeback. No Pix existe o MED, o Mecanismo Especial de Devolução do Banco Central, que permite bloquear e devolver valores em caso de fraude ou falha operacional. Ele tem prazos e regras próprios, e também pode ser usado de forma indevida contra quem vende.
Perguntas frequentes
Chargeback e estorno são a mesma coisa?
Não. Estorno é a devolução feita pelo próprio lojista, normalmente a pedido do cliente. Chargeback é a contestação aberta pelo titular do cartão no banco emissor, sem passar pelo lojista. No chargeback, quem decide é a rede de pagamento, e o lojista só se defende.
O lojista é sempre obrigado a arcar com o chargeback?
Não. Os contratos das credenciadoras costumam transferir esse risco ao lojista, mas tribunais vêm entendendo que essa transferência não vale de forma automática quando a venda foi autorizada pela própria credenciadora e o lojista agiu com cuidado.
Existe chargeback no Pix ou no boleto?
Não no sentido técnico. O chargeback é um mecanismo das bandeiras de cartão. No Pix existe o MED, Mecanismo Especial de Devolução, criado pelo Banco Central para casos de fraude e falha operacional, com regras próprias.
Quanto tempo o comprador tem para pedir chargeback?
Depende da bandeira e do motivo. Em regra, o titular do cartão tem até cerca de 120 dias da compra ou da data prevista de entrega, com variações. O prazo para o lojista se defender na via administrativa é bem menor.
Vale a pena procurar um advogado por causa de um chargeback?
Depende do valor, da quantidade de chargebacks e das provas que você tem. Quando há várias vendas estornadas com entrega comprovada, ou quando a credenciadora retém o saldo, a análise jurídica costuma valer a pena. A avaliação inicial ajuda a decidir.
Advogado com mais de 15 anos de atuação em direito empresarial e digital, dedicado à defesa de lojistas e empresas que vendem online contra chargebacks indevidos. Conheça o Dr. Paulo.
Este conteúdo tem caráter informativo e não substitui a análise de um advogado sobre o seu caso concreto. Decisões judiciais citadas ilustram o entendimento de tribunais em casos específicos e não garantem o mesmo resultado em outras situações.