Neste artigo
Visão geral
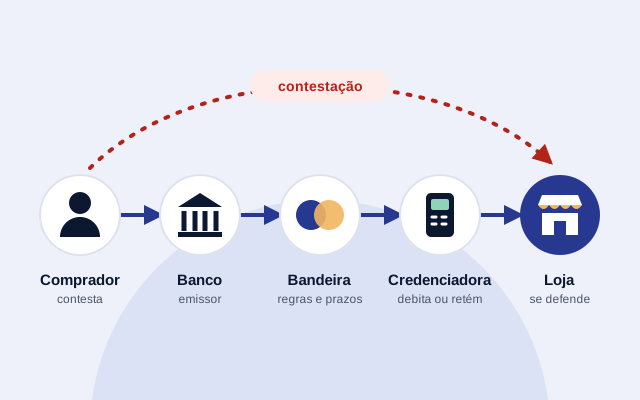
Um chargeback atravessa quatro empresas antes de chegar ao lojista: o banco emissor do cartão, a bandeira, a credenciadora e, em muitas lojas online, um intermediador ou gateway. Cada uma segue regras da bandeira, e o lojista só entra no processo quando o valor já foi contestado.
As etapas, uma a uma
- Etapa 1Venda aprovadaO cliente paga, o emissor e a credenciadora autorizam a transação e o lojista envia o produto.
- Etapa 2Contestação no bancoO titular do cartão procura o emissor e contesta a compra, indicando um motivo.
- Etapa 3Encaminhamento pela bandeiraO emissor envia a disputa pela rede da bandeira, com um código de motivo.
- Etapa 4Aviso e débitoA credenciadora avisa o lojista e debita, desconta ou bloqueia o valor.
- Etapa 5Defesa do lojistaO lojista envia provas da venda e da entrega dentro do prazo informado.
- Etapa 6Decisão administrativaSe a defesa for aceita, o valor volta. Se não, o débito se mantém.
- DepoisVia judicialCom a venda comprovada, o lojista pode pedir a devolução à credenciadora na Justiça.
Etapa 1: a venda e a autorização
Tudo começa com uma transação aprovada. Esse detalhe é importante: quem autoriza a compra é o sistema do emissor e da credenciadora, não o lojista. Ao receber a aprovação, o lojista entende que o pagamento está garantido e envia o produto.
Nas decisões judiciais favoráveis aos lojistas, esse é o argumento central. Se a credenciadora aprovou a venda pelo próprio sistema, que tem ferramentas antifraude e cobra por isso, não deveria transferir todo o risco depois.
Etapa 2: a contestação do comprador
O titular do cartão liga para o banco ou abre a contestação pelo aplicativo. Ele escolhe um motivo, como “não reconheço esta compra” ou “não recebi o produto”. O banco emissor costuma devolver o valor provisoriamente na fatura enquanto o caso é analisado.
O comprador não precisa provar nada nesse momento. A contestação é aberta com base na palavra dele.
Etapas 3 e 4: o código de motivo e o aviso ao lojista
O emissor envia o caso pela bandeira com um código que resume o motivo. Na Visa, por exemplo, o código 10.4 indica fraude em compra sem cartão presente, e o 13.1 indica produto ou serviço não recebido. Na Mastercard, o 4837 indica transação não autorizada pelo titular.
O código importa porque define que tipo de prova a defesa precisa trazer. Contra “produto não recebido”, vale o comprovante de entrega. Contra “não reconheço a compra”, valem dados que liguem o comprador à transação: endereço de entrega, histórico, autenticação, conversas.
Ao receber o caso, a credenciadora avisa o lojista pelo painel ou por e-mail e, na maioria dos contratos, já debita o valor ou bloqueia recebíveis.
Etapa 5: a defesa administrativa
O lojista envia à credenciadora os documentos que comprovam a venda e a entrega. A credenciadora repassa a defesa ao emissor pela bandeira. Explicamos o que enviar e como organizar em como contestar um chargeback.
Etapa 6: a decisão e o que vem depois
Se o emissor aceita a defesa, o valor volta ao lojista. Se rejeita, o débito se mantém. Em algumas bandeiras ainda cabe uma nova rodada ou arbitragem, com custos e prazos próprios.
Uma decisão administrativa desfavorável não encerra o assunto. Ela segue as regras privadas das bandeiras, e não a lei. O lojista pode levar a discussão à Justiça, contra a credenciadora ou o intermediador com quem tem contrato. Os tribunais analisam se a transferência do prejuízo foi justa diante do que foi provado. Veja como recuperar o valor na Justiça.
Onde entra o intermediador de pagamento
Muitas lojas online não têm contrato direto com a credenciadora. Elas usam um gateway, uma plataforma de link de pagamento ou o checkout de um marketplace. Nesses casos, o intermediador fica no meio: recebe o chargeback da credenciadora e aplica ao lojista as regras do próprio contrato, que às vezes são mais duras que as da bandeira.
Para o lojista, isso significa que a defesa é enviada ao intermediador, e uma eventual ação judicial costuma ser contra ele, que é quem reteve o valor.
Perguntas frequentes
O lojista é avisado antes de o dinheiro ser debitado?
Nem sempre. Muitas credenciadoras debitam ou bloqueiam o valor no mesmo momento em que avisam o lojista. Por isso o acompanhamento do painel e do e-mail da credenciadora precisa ser diário.
Quem decide se o chargeback é procedente?
Na via administrativa, a decisão segue as regras da bandeira e passa pelo banco emissor e pela credenciadora. O lojista não participa da decisão, apenas envia a defesa. Na via judicial, quem decide é o juiz.
Um chargeback pode ter mais de uma rodada?
Sim. Dependendo da bandeira, o emissor pode rebater a defesa do lojista, e o caso pode chegar a uma arbitragem da própria bandeira. Cada etapa tem prazo próprio.
Advogado com mais de 15 anos de atuação em direito empresarial e digital, dedicado à defesa de lojistas e empresas que vendem online contra chargebacks indevidos. Conheça o Dr. Paulo.
Este conteúdo tem caráter informativo e não substitui a análise de um advogado sobre o seu caso concreto. Decisões judiciais citadas ilustram o entendimento de tribunais em casos específicos e não garantem o mesmo resultado em outras situações.