Neste artigo
O que diz a cláusula
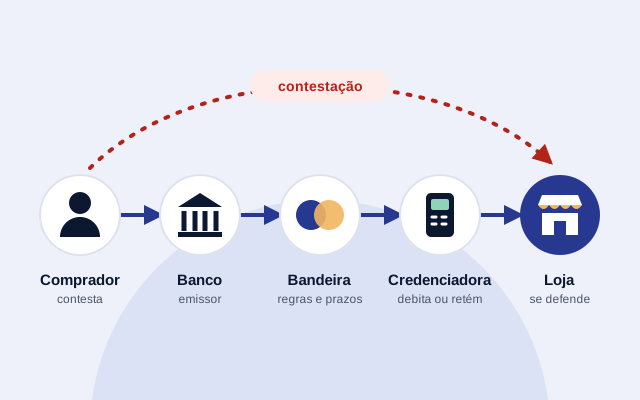
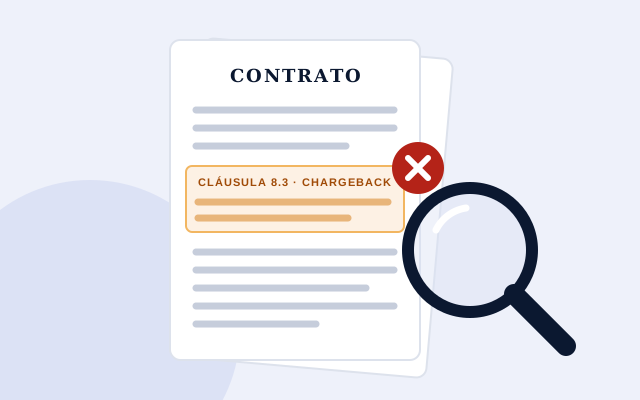
Os contratos de credenciadoras e intermediadores de pagamento costumam trazer uma regra assim, com palavras diferentes: se o titular do cartão contestar a transação, o lojista autoriza o débito do valor, seja descontando de vendas futuras, seja retendo o saldo.
É um contrato de adesão. O lojista não negocia: aceita os termos para poder vender no cartão. E a cláusula coloca sobre ele todo o risco de fraude, inclusive em vendas que a própria credenciadora aprovou pelo próprio sistema.
Por que a cláusula é questionável
O desequilíbrio é visível:
- quem aprova a transação é o sistema da credenciadora e do emissor;
- quem tem as ferramentas antifraude é a credenciadora, que cobra por elas;
- quem ganha taxa sobre cada venda é a credenciadora;
- quem fica com o prejuízo, pela cláusula, é o lojista.
O Código Civil exige boa-fé nos contratos (art. 422), manda interpretar o contrato de adesão a favor de quem aderiu (art. 423) e considera nulas as cláusulas que fazem o aderente renunciar antecipadamente a direitos que decorrem da natureza do negócio (art. 424).
O entendimento do STJ e do TJSP
O Superior Tribunal de Justiça analisou o tema no REsp 2.180.780/SP, julgado pela 3ª Turma em fevereiro de 2025. O TJSP aplicou esse precedente no caso Casa Fort Bebidas:
A cláusula geral de imputação em toda e qualquer hipótese é abusiva; só se admite responsabilização exclusiva do lojista quando demonstrada, no caso concreto, a negligência contratual específica do lojista e o nexo decisivo da sua conduta para o êxito da fraude.
Na prática, isso inverte a lógica da cláusula. Em vez de o lojista provar que não teve culpa, a credenciadora precisa mostrar duas coisas:
- qual procedimento do contrato o lojista deixou de cumprir;
- por que essa falha foi decisiva para a fraude acontecer.
Se ela não provar, a transferência automática do prejuízo não vale naquele caso.
Na sentença do caso SGA, a 2ª Vara Cível de Barueri foi além e declarou abusiva a cláusula do contrato, condenando a credenciadora a restituir R$ 56.561,96. Veja os detalhes nos casos do escritório.
E o Código de Defesa do Consumidor?
Muitos lojistas imaginam que o CDC os protege. Na relação com a credenciadora, os tribunais costumam entender que não se aplica, porque o serviço de pagamento é usado para a atividade empresarial do lojista.
Isso não enfraquece o argumento. No caso Casa Fort, o TJSP afastou o CDC e mesmo assim manteve a condenação da credenciadora, com base no Código Civil, na boa-fé objetiva e no equilíbrio contratual.
O que você pode fazer
- Localize a cláusula no contrato ou nos termos de uso da plataforma (procure por “chargeback”, “contestação”, “estorno” ou “retenção”).
- Guarde a versão do contrato vigente na época das vendas. Plataformas atualizam os termos com frequência.
- Reúna as provas de cada venda contestada: nota, entrega, dados do comprador.
- Peça uma análise antes de aceitar novos débitos ou acordos.
O caminho judicial completo está em como recuperar o valor na Justiça.
Perguntas frequentes
O Código de Defesa do Consumidor se aplica ao lojista?
Em regra, os tribunais entendem que a relação entre lojista e credenciadora é empresarial, sem aplicação do CDC. Mesmo assim, a cláusula pode ser afastada pelo Código Civil, pela boa-fé objetiva e pelo equilíbrio contratual, como fez o TJSP no caso Casa Fort.
Se eu aceitei o contrato, posso questionar a cláusula?
Sim. Contratos de adesão, em que uma parte impõe as regras, são interpretados de forma favorável a quem aderiu, e cláusulas que eliminam direitos ou criam desequilíbrio podem ser afastadas pelo juiz.
Toda cláusula de chargeback é nula?
Não. Ela é válida em abstrato e pode ser aplicada quando a credenciadora prova que o lojista descumpriu um procedimento do contrato e que isso foi decisivo para a fraude. O que não vale é aplicá-la automaticamente.
Advogado com mais de 15 anos de atuação em direito empresarial e digital, dedicado à defesa de lojistas e empresas que vendem online contra chargebacks indevidos. Conheça o Dr. Paulo.
Este conteúdo tem caráter informativo e não substitui a análise de um advogado sobre o seu caso concreto. Decisões judiciais citadas ilustram o entendimento de tribunais em casos específicos e não garantem o mesmo resultado em outras situações.