Neste artigo
O que é fraude amigável
O nome engana. Não há nada de amigável: a expressão vem do inglês friendly fraud e descreve a fraude cometida pelo próprio cliente, não por um criminoso com cartão roubado.
O roteiro é quase sempre o mesmo. O comprador faz o pedido com o cartão dele, recebe o produto e, dias ou semanas depois, abre uma contestação no banco. Os motivos alegados variam:
- “não reconheço esta compra”;
- “não recebi o produto”;
- “o produto veio diferente”;
- “cancelei e continuaram cobrando”.
Às vezes é má-fé. Às vezes é confusão: o cliente não reconhece o nome da empresa na fatura, um familiar fez a compra ou ele se arrependeu e achou mais fácil reclamar com o banco do que com a loja.
Como identificar
Alguns sinais apontam para fraude amigável e não para fraude de terceiros:
- o endereço de entrega é o mesmo do cadastro do titular;
- o comprador já fez outras compras na loja sem problema;
- houve troca de mensagens com o comprador antes ou depois da entrega;
- o produto foi entregue e o rastreio mostra recebimento;
- a contestação veio perto do fim do prazo de arrependimento ou depois do uso do produto.
As provas que fazem diferença
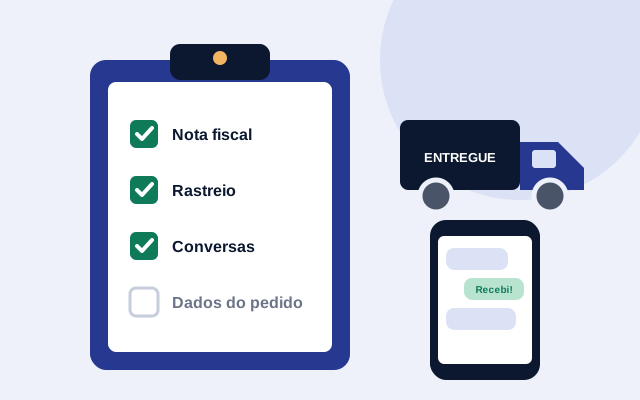
- Comprovante de entrega com data, endereço e, se possível, assinatura, foto ou nome de quem recebeu.
- Nota fiscal em nome do comprador.
- Conversas com o cliente pelo WhatsApp, e-mail ou chat da loja, especialmente confirmando o recebimento.
- Dados técnicos do pedido: IP, dispositivo, e-mail e telefone cadastrados.
- Histórico de compras anteriores do mesmo cliente.
- Política de troca e termos aceitos no checkout.
- Uso do produto ou serviço: acesso ao curso, login na plataforma, ativação de licença.
Veja como organizar isso em como contestar um chargeback.
O que fazer depois que a defesa é negada
Mesmo com boas provas, a defesa administrativa pode ser negada. As regras das bandeiras dão bastante peso à palavra do titular do cartão.
Nesse ponto, o lojista ainda tem dois caminhos:
- Contra a credenciadora ou o intermediador, que aprovou a venda e reteve o valor. É o caminho que tem gerado decisões favoráveis, como explicamos em chargeback indevido.
- Contra o comprador, cobrando o valor de quem recebeu e não pagou. É juridicamente possível, mas costuma ser menos eficiente para valores baixos.
A escolha depende do valor, da quantidade de casos e das provas disponíveis.
Como reduzir a fraude amigável
- Use no extrato do cartão um nome que o cliente reconheça (o nome da loja, não só a razão social).
- Avise o cliente quando o pedido sai e quando é entregue.
- Deixe a política de troca fácil de encontrar e de usar. Um cliente que consegue trocar com a loja não precisa ir ao banco.
- Peça confirmação de recebimento em pedidos de valor alto.
- Para produtos digitais, registre o acesso e o consumo do conteúdo.
Perguntas frequentes
Fraude amigável é crime?
Contestar uma compra legítima sabendo que ela foi feita e recebida pode configurar ilícito civil e, conforme o caso, até penal. Na prática, o caminho mais usado pelo lojista é recuperar o valor, não punir o comprador.
Vale a pena processar o comprador?
Raramente compensa para valores pequenos. Para o lojista, costuma ser mais eficiente contestar o chargeback e, se necessário, cobrar a credenciadora que aprovou a venda e reteve o valor.
Como evitar a fraude amigável?
Descrição clara no extrato do cartão, comunicação ativa sobre o envio, política de troca fácil de achar e confirmação de entrega com assinatura ou foto ajudam a reduzir esses casos.
Advogado com mais de 15 anos de atuação em direito empresarial e digital, dedicado à defesa de lojistas e empresas que vendem online contra chargebacks indevidos. Conheça o Dr. Paulo.
Este conteúdo tem caráter informativo e não substitui a análise de um advogado sobre o seu caso concreto. Decisões judiciais citadas ilustram o entendimento de tribunais em casos específicos e não garantem o mesmo resultado em outras situações.